
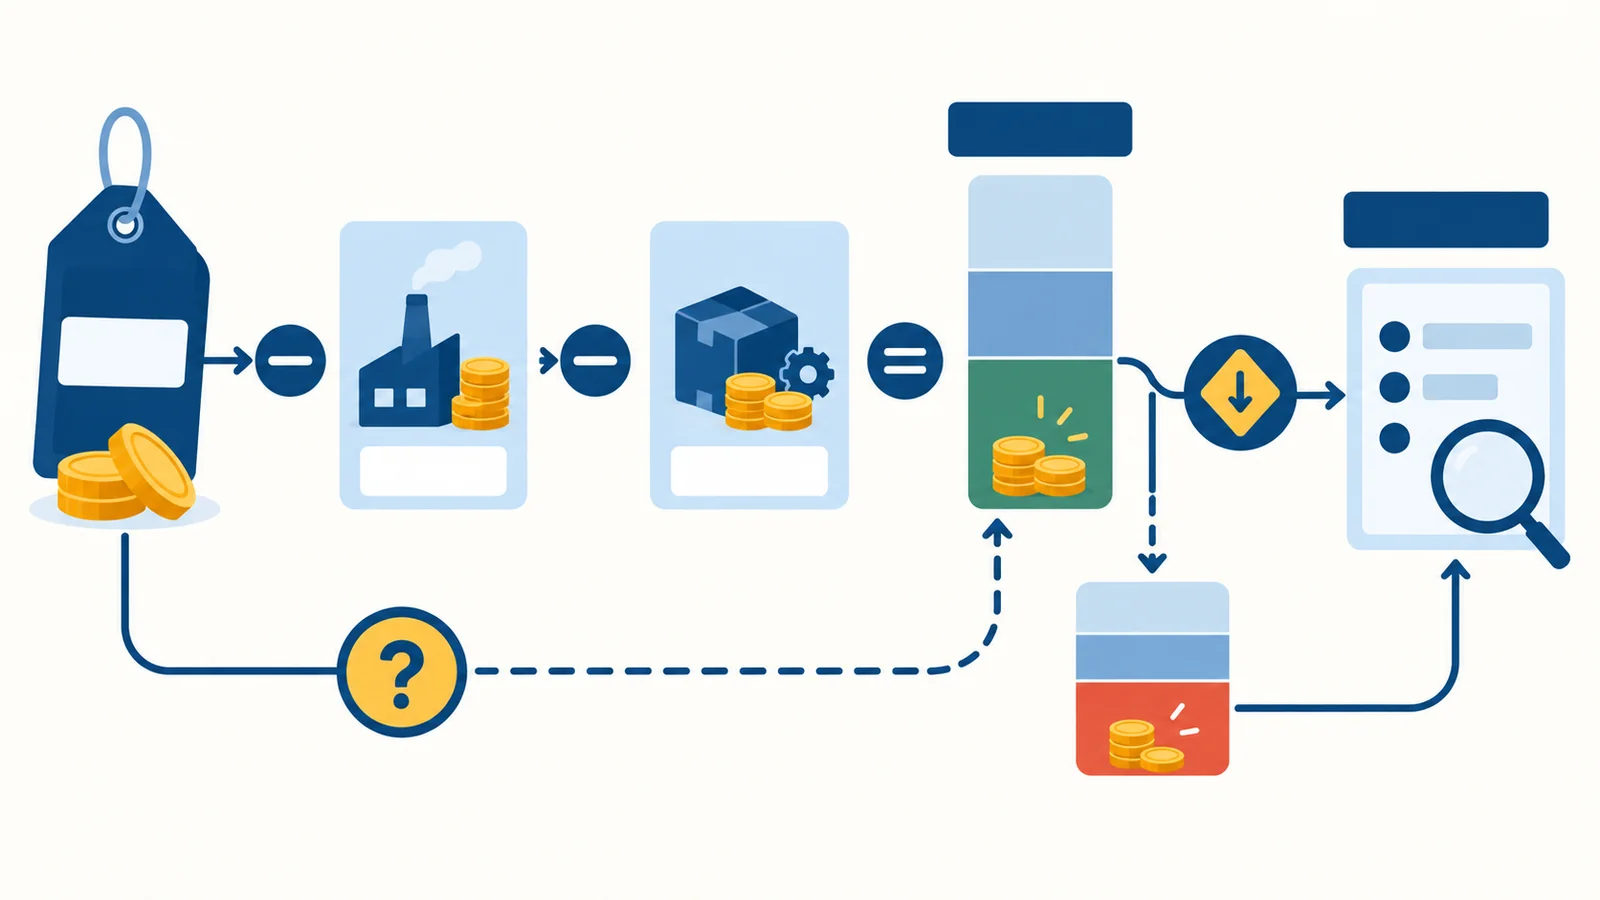
Las alertas de cambios de precios de proveedores son útiles cuando muestran el efecto sobre una regla de margen. Calcular una regla de revisión de precios de proveedor definiendo su base de ingresos, enumerando cada costo variable incluido y comparando la contribución resultante antes y después de un cambio de costo. Establecer un umbral de revisión documentado y mantener la aprobación separada de cualquier acción en vivo. Utilice los cargos actuales específicos de cuenta en lugar de un porcentaje de cuota de mercado universal.
Un aumento de proveedores no afecta a cada producto por igual. Una libra adicional de costo puede ser manejable en un artículo y consumir la mayor parte de la contribución de otro artículo. Por lo tanto, una regla útil evalúa el efecto de negocio, no sólo el cambio porcentual en la página de origen.
Esta guía proporciona un método de hoja de trabajo operacional para los vendedores de comercio electrónico. No es asesoramiento fiscal o una declaración de los actuales honorarios de eBay. Todos los valores trabajados son hipotéticos y utilizan una base simplificada consistente. Zelluvo publica la guía y tiene un interés comercial en los flujos de trabajo de supervisión de proveedores.
Nombre la medida antes de elegir un umbral
La gente a menudo utiliza “margin” para describir diferentes cálculos. El margen bruto, la contribución después de los costos variables seleccionados y el beneficio final no son intercambiables. Elija la medida que usted tiene la intención de revisar y lista los costos que incluye. Esa definición importa más que la etiqueta en un panel de control.
Por este ejemplo, la contribución significa los ingresos utilizados en el modelo menos costo del proveedor, coste de cumplimiento y los costos de venta incluidos. El modelo no pretende incluir sobrecarga fija, cada cargo posible o impuesto. Una contribución positiva en esta hoja de trabajo no establece beneficios comerciales finales positivos.
Mantenga la marca separada del margen de contribución. La marcación compara comúnmente una cantidad añadida al costo con ese costo. Un porcentaje del margen utiliza los ingresos como su denominador. Confusar los denominadores puede hacer que un objetivo parezca satisfecho cuando el cálculo real es diferente.
Escribe la fórmula elegida en lenguaje simple junto a los insumos. Otro revisor debe ser capaz de identificar lo que se deducía sin la ingeniería inversa una hoja de cálculo. Si se desconoce un costo, deje la decisión sin resolver o marque el resultado incompleto en lugar de sustituir silenciosamente cero.
Construir un registro de entrada consistente
| Input | Grabar junto a él | Comida común |
|---|---|---|
| Base de ingresos | Lo que la cantidad incluye y excluye | Mezcla de valores impositivos y exclusivos |
| Costo de la unidad de proveedores | Variante, conversión de paquetes, moneda y tiempo | Comparando un paquete con un solo elemento |
| Gastos de ejecución | Hipótesis pertinentes de entrega y embalaje | Omitiendo un cargo de entrega cambiado |
| Costos de venta | Hipótesis aplicables de la cuenta y la categoría | Copiar el porcentaje de honorarios de otro vendedor |
| Otros gastos variables | Método de definición y asignación | Gastos estimados en un total no explicado |
Si conviertes moneda o asignas un cargo de entrega compartido, registra la transformación por separado. Esto permite que un revisor distingua a un proveedor cambiando su precio de tus supuestos de presentación de informes cambiando.
Usar una fecha de origen para cada entrada de material. Un costo actual del proveedor combinado con una suposición de costos de venta obsoleta puede producir un resultado preciso pero poco fiable. La hoja de trabajo debe hacer que las suposiciones de falta o estancamiento sean visibles antes de que alguien actúe sobre la salida calculada.
Para calcular el margen utiliza las tarifas reales de tu cuenta y consulta el centro de ayuda de eBay España. La categoría, las opciones del anuncio, los impuestos y las condiciones de la cuenta pueden cambiar el coste. Mantén la comparación de seguimiento separada del cálculo final de tarifas. Utiliza este valor en la hoja de revisión de la regla de margen.Centro de ayuda de eBay España
Calcular el efecto antes y después
Considere un artículo hipotético con ingresos de £50 sobre la base elegida. El costo del proveedor es £24, los costos de realización son £5 y otros gastos de venta incluidos son £8. La contribución es por lo tanto £13: £50 menos £24 menos £5 menos £8.
Si el costo del proveedor aumenta a £27 mientras que las otras entradas permanecen sin cambios, la contribución se convierte en £10. El aumento del costo de la fuente es de £3, o 12,5% del costo anterior £24. La reducción de la contribución es también £3, pero es aproximadamente 23,1% de la contribución anterior £13. Los diferentes denominadores explican por qué los porcentajes difieren.
| Medida | Antes | Después |
|---|---|---|
| Ingresos | £50 | £50 |
| Costo del proveedor | £24 | £27 |
| Gastos de ejecución | 5 libras | 5 libras |
| Otros gastos de venta incluidos | 8 libras esterlinas | 8 libras esterlinas |
| Contribución | £13 | £10 |
| Contribución / ingresos | 26% | 20% |
Mantenga tanto el importe de efectivo como el porcentaje en el examen. Un porcentaje puede ayudar a comparar productos de diferentes tamaños, mientras que el importe de efectivo muestra el efecto en cada venta. Tampoco reemplaza una definición clara de los costos incluidos.
También comprueba qué cambió fuera del precio del proveedor. Si el cumplimiento se vuelve más caro al mismo tiempo, aislar sólo el movimiento del proveedor subestima el efecto combinado. Preserve una comparación de nivel de componente para que el operador pueda identificar la causa.
Elija una regla que crea una tarea de revisión
Una regla puede marcar un producto cuando la contribución cae por debajo de una cantidad elegida, por debajo de un porcentaje elegido, o por más de un cambio definido desde la base. Esos son diferentes desencadenantes. Elija alrededor de su propia política de operación en lugar de tratar un umbral ilustrativo como una recomendación.
Por ejemplo, un negocio hipotético podría solicitar revisión cuando su estimación de contribuciones baja £11 o inferior al 22% de los ingresos definidos. El ejemplo anterior activaría ambos cheques después del aumento del proveedor. Esto no significa que £11 o 22% es apropiado para su negocio; los números simplemente hacen visible la lógica.
Especifique si el gatillo se compara con la observación anterior o con una base de referencia aprobada. Una serie de pequeños aumentos puede nunca superar un umbral porcentual de un solo paso mientras que todavía reduce materialmente la contribución con el tiempo. Una comparación de referencia puede revelar que el movimiento acumulado si coincide con su objetivo de revisión.
Definir la salida como requisito de revisión, no una conclusión comercial automática. Una contribución menor puede ser aceptable para un producto o estrategia en particular. El revisor puede cambiar el precio, negociar la contratación, reducir la exposición o retener la oferta actual con una razón registrada. El software no debe ocultar ese juicio detrás de una placa verde o roja.
No calcula un nuevo precio de las suposiciones incompletas
Una fórmula simple de precio requerido puede ser útil sólo cuando sus suposiciones se ajustan a los cargos reales. Si algunos costos de venta son proporcionales a los ingresos y otros se fijan por venta, pertenecen a diferentes partes del cálculo. Tratar cada cargo como una cantidad fija puede producir un objetivo engañoso.
Para un modelo ilustrativo, deje que los costos fijos por unidad sean C, una tasa de costo de venta proporcional sea f, y un margen de contribución objetivo sea m. Si todas esas definiciones son apropiadas y el denominador es positivo, el precio modelado es C dividido por un minus f minus m. Este es un escenario algebraico, no una regla de precios de mercado completa.
Supongamos que C es de £30, f es 10% y m es 20%. El denominador es 70%, por lo que el precio modelado es de aproximadamente £42.86 antes de cualquier redondeo adicional o consideraciones excluidas. A ese precio, el costo proporcional del modelo y la contribución siguen las suposiciones declaradas. Los honorarios reales pueden tener bases, niveles y condiciones más complejos.
Si f plus m es uno o más, la fórmula no produce una solución positiva significativa bajo ese modelo. Marcar las suposiciones para revisión. No ocultar el problema con un precio predeterminado arbitrario. Asimismo, tratar un costo perdido como falta en lugar de permitir que una célula en blanco aparezca como una oportunidad de cero costo.
Validar el cambio del proveedor en sí
Antes de confiar en la hoja de trabajo, confirme la variante de fuente exacta y la base de costes. Una nueva cantidad de paquetes, moneda o cuenta condición puede explicar el movimiento aparente. Recordar si el proveedor cambió su precio o si su observación comenzó a leer un campo diferente.
Compruebe las condiciones de promoción y las cantidades mínimas. Un precio estándar cruzado y una oferta temporal pueden aparecer en la página. El valor relevante depende de lo que su negocio realmente puede obtener. Una herramienta de monitoreo debe preservar la observación y exponer la incertidumbre en lugar de elegir automáticamente el número más barato.
Mantener lecturas fallidas separadas de cantidades válidas. Un resultado perdido o cero puede requerir investigación. Retener el último costo válido con su timetamp original, e impedir que la nueva incertidumbre se vea como una reducción de precio dramática confirmada.
Si un mapeo cambia, reevalua cualquier revisión del margen pendiente calculada de la vieja fuente. Actualizar el enlace fuente no necesariamente recalcula una propuesta existente. El revisor debe ver qué pruebas y supuestos apoyaron el resultado que están aprobando.
Decisiones grabadas y cambios de referencia
Una vez que un revisor llega a una decisión, registre la acción y la razón seleccionadas. Una menor contribución aceptada no debe ser indistinguible de una advertencia ignorada. Una lectura de fuente rechazada debe preservar la razón por la que se consideró inconfiable.
Cuando aceptas una nueva base de costes, registra su fecha y propiedad. De lo contrario, las alertas repetidas pueden permanecer vinculadas a un valor obsoleto, o un reinicio silencioso puede borrar la historia de un aumento de material.
Separar la decisión comercial de cualquier acción de mercado en vivo. Si un cambio de precio o stock es apropiado, utilice los permisos y controles de revisión disponibles en el sistema pertinente, a continuación, verifique el destino. Una nota que dice "aprobado" no establece que el listado cambió con éxito.
El comportamiento de las acciones de Zelluvo documentado en vivo eBay es la aprobación primera. Confirme cualquier capacidad de revisión de precios o actualización de precios específicas por separado para su cuenta. El cálculo en este artículo puede soportar un registro de decisión manual incluso cuando un producto de monitoreo no implementa cada fórmula o regla descrita.
Pruebe la hoja de trabajo antes de aplicarla ampliamente
Especifique si un umbral incluye la igualdad. Una regla para la contribución por debajo de £10 se comporta de forma diferente a una para la contribución en o por debajo £10. Prueba el límite exacto con un cálculo sin redondear, luego confirma que el resultado mostrado no sugiere el resultado opuesto. Recordar esta opción para que una revisión posterior de hoja de cálculo preserve el comportamiento deseado.
Use un pequeño conjunto de casos con resultados esperados conocidos. Incluye un costo estable, un aumento modesto, una entrada perdida, un cambio de tamaño de paquete y un denominador inválido si utiliza el modelo de precio-objetivo ilustrativo. Estos casos verifican la interpretación así como la aritmética.
- Escriba las definiciones de ingresos y costos al lado de los insumos de prueba.
- Calcular el resultado esperado independientemente para un elemento simple.
- Cambie sólo el costo del proveedor y confirme la diferencia de contribución.
- Cambia un segundo costo y comprueba que el efecto combinado es visible.
- Retire una entrada y confirme que el resultado está marcado incompleto.
- Prueba el umbral de revisión exactamente en, justo por encima y justo debajo de su límite.
- Registre una decisión y compruebe cómo se mantiene o actualiza la base de referencia.
- Que otro operador explique el resultado del registro guardado.
Mantenga las reglas de redondeo explícitas. Redondee para mostrar sólo cuando sea posible y decida cómo se revisarán los precios comerciales reales. Una célula de dos dícimas formateada no debe ocultar un error de cálculo o implica que cada carga real es conocida por el centavo.
Revisar la hoja de trabajo cuando se venden términos, condiciones de proveedor o cambios de tu modelo operativo. Una regla que sigue siendo matemáticamente correcta puede ser todavía inapropiado comercialmente si sus entradas ya no describen el negocio.
Conectar el cálculo a una rutina útil de monitoreo
Registros prioritarios donde los cambios de proveedor son frecuentes, la contribución es sensible o la interpretación de fuentes es difícil. Es un punto de partida práctico, no prueba de que otros productos son seguros. Ampliar la cobertura después de que el equipo pueda explicar los resultados piloto y resolver excepciones consistentemente.
Para la selección de herramientas, lea elguía de software de monitoreo de precios proveedores. Para el flujo de trabajo de la cuenta más amplia, utilice elguía de software de inventario eBaySi usted está evaluando a Zelluvo,discutir sus requisitos de revisión de costosy confirmar el alcance actual de la fuente y la cuenta.
Preguntas sobre las reglas de examen del margen
¿Es la contribución igual que el beneficio?
No. La medida de contribución en esta guía resta sólo los costos variables definidos. Sobrecarga fija y otros artículos excluidos todavía importan. Nombra la medida y sus exclusiones antes de utilizarla en una decisión comercial.
¿Debería usar un porcentaje fijo para las tarifas de mercado?
Sólo si esa suposición representa con precisión el cálculo específico que está haciendo. Los cargos reales pueden depender de la cuenta, categoría y otras condiciones. Utilice la información vigente aplicable y marcar las aproximaciones claramente.
¿Y si el costo del proveedor falta?
Marca el resultado incompleto e investiga la fuente. Una cantidad en blanco no debe convertirse en cero en un cálculo de toma de decisiones. Mantenga la cantidad válida anterior como evidencia histórica con su fecha.
¿El cruzar un umbral significa que debo elevar el precio de venta?
No. Significa que el tema necesita la revisión definida por su política. Las decisiones de precios, recursos y surtido requieren un juicio comercial. Recordar la respuesta elegida y verificar cualquier acción en vivo autorizada por separado.